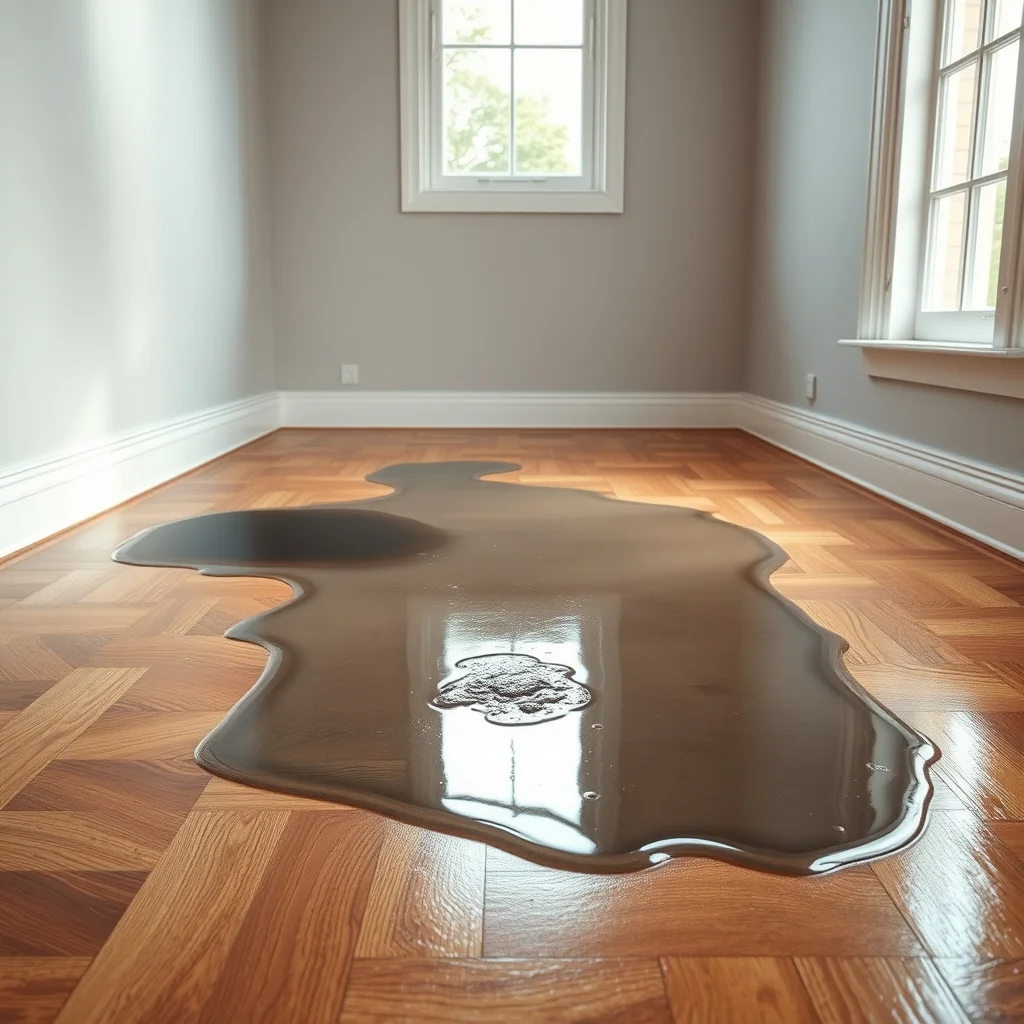
Una mancha que crece en el techo del salón, un rodapié que se hincha sin motivo o un recibo del agua disparado sin explicación. Los daños por agua casi siempre empiezan así, en pequeño, y acaban siendo el parte que más discusiones genera entre el asegurado y su compañía. No porque las pólizas de hogar los dejen fuera, sino porque muy poca gente sabe qué parte del problema paga el seguro y qué parte sale de su bolsillo.
La fuga pequeña que acaba en una factura grande
El patrón se repite en Cádiz y Málaga: una tubería empotrada que gotea semanas detrás del alicatado, un desagüe de la lavadora que se suelta mientras estás fuera, una junta de ducha que lleva años cediendo. Cuando el problema se ve, el agua ya ha bajado al piso del vecino, ha levantado el parqué y ha dejado la pared con humedad hasta media altura.
Ahí aparecen dos facturas. Una es la de la avería: localizar la fuga, picar y cambiar el tramo de tubo. La otra es la del destrozo: pintura, suelo, muebles y la reclamación del vecino de abajo. Las dos entran en los daños por agua, pero no siempre las cubre la misma póliza ni con el mismo alcance.
El seguro distingue entre la avería y el daño que provoca
Esta es la clave que explica casi todos los malentendidos. La mayoría de pólizas de hogar cubren con amplitud los daños por agua en sí —el continente y el contenido mojados— y son mucho más restrictivas con la reparación de la instalación que ha fallado. Algunas incluyen la localización y reparación de la avería con un sublímite; otras solo pagan la obra necesaria para llegar hasta el tubo, no el tubo.
Por eso conviene revisar tres cosas del condicionado antes de que pase nada: si hay búsqueda de fuga, si se repara la tubería o solo los daños por agua que ha causado, y qué sublímite tiene cada garantía.
Lo que las pólizas dejan fuera casi siempre
Las exclusiones típicas en materia de daños por agua son bastante estables entre compañías y apuntan todas a lo mismo: las pólizas suelen cubrir lo accidental y súbito, no el deterioro que llevabas tiempo viendo.
- Falta de mantenimiento. Una junta reseca, un sifón que llevaba meses goteando o una instalación con corrosión evidente son un problema de conservación, no un siniestro.
- Filtraciones por fachada, terraza o cubierta mal impermeabilizadas, que muchas pólizas tratan aparte de los daños por agua de la instalación interior.
- Grifos mal cerrados y descuidos sin carácter accidental.
- El agua que entra desde fuera por lluvia o inundación, que va por otra vía: fenómenos atmosféricos o, según su intensidad, el Consorcio de Compensación de Seguros.
Ninguna exclusión es universal: manda tu condicionado particular, no lo que cuente un vecino que dio un parte parecido.
Cuando el agua viene del vecino o de zonas comunes
En un edificio, los daños por agua rara vez se quedan en una sola vivienda. Si la fuga nace en el piso de arriba, lo primero es determinar el origen y de quién son los daños: ahí puede entrar el seguro de esa vivienda, si su póliza recoge esa cobertura, mientras el tuyo se ocupa de lo tuyo según tus garantías. Si el origen está en una bajante, un colector o cualquier elemento común, lo habitual es que la reparación corra a cargo de la comunidad y entre en juego su póliza.
Ese reparto es el motivo de que muchos partes se eternicen: cada uno da por hecho que le toca al otro. Lo rápido es dar parte en tu compañía igualmente y dejar que el perito determine el origen. Si gestionas un inmueble con varios propietarios, repasa también el seguro de comunidades.
Los plazos legales que no conviene dejar pasar
La Ley 50/1980 de Contrato de Seguro fija un calendario que juega a tu favor si lo cumples y en tu contra si lo ignoras:
- 7 días para comunicar el siniestro desde que lo conoces, salvo que tu póliza te dé un plazo mayor (artículo 16).
- 5 días más para entregar por escrito la relación de lo dañado y una estimación (artículo 38). La prueba de que esos bienes existían te corresponde a ti: fotografía todo antes de tirar nada.
- 40 días como máximo para que la aseguradora abone el importe mínimo que pueda deber, contados desde que recibe tu declaración (artículo 18).
La ley te obliga a algo más, y aquí se cae mucha gente: ante unos daños por agua tienes el deber de aminorar las consecuencias (artículo 17). Cierra la llave de paso, corta la corriente de la zona afectada y para la fuga aunque no haya pasado nadie a verla. Dejar correr el agua «para que el perito lo vea todo» puede reducir tu indemnización por daños por agua.
Cómo evitar que te rechacen el parte por daños por agua
La mayoría de rechazos por daños por agua no llegan por mala fe de la compañía, sino por cómo se gestionó la primera hora. Con estos hábitos se resuelven casi todos:
- Corta el agua y haz fotos y vídeo antes de secar o retirar nada.
- Da el parte de inmediato, aunque aún no sepas de dónde viene la fuga.
- Guarda las facturas de lo dañado y la del fontanero de urgencia.
- No repares en firme hasta que haya valoración del perito.
- Si no estás de acuerdo con la peritación, la ley prevé un peritaje contradictorio: cada parte nombra perito y, si no hay acuerdo, se designa un tercero.
Antes de todo eso hay algo más útil: revisar tu seguro de hogar con alguien que te explique el condicionado en cristiano. En Galpe, agencia especializada y agente exclusivo de Reale, eso hacemos en Cádiz y Málaga: mirar contigo qué cubre tu póliza en daños por agua y ajustarla antes de que la necesites.
Esta información es orientativa; prevalecen siempre las condiciones particulares de tu póliza.
¿Sabes si tu póliza paga la reparación de la tubería y también el destrozo que deja?
Preguntas frecuentes sobre los daños por agua
¿Cubre el seguro las humedades por condensación?
Habitualmente no. La condensación se considera un problema de ventilación y aislamiento, no un hecho súbito, así que suele quedar fuera de la garantía de daños por agua.
¿Y si quien provoca la fuga es mi inquilino?
Depende del origen de los daños y de las pólizas de cada uno. La del propietario suele cubrir el continente y determinadas responsabilidades; la del inquilino, su contenido y su responsabilidad civil. Que el inquilino no tenga póliza no decide por sí solo quién responde de los daños por agua: hay que mirar cómo se produjo el siniestro.
¿Me indemnizan los muebles a nuevo o con depreciación?
Depende de cómo esté redactada la garantía de contenido. Algunas pólizas indemnizan a valor de nuevo dentro de unos límites y otras aplican depreciación por antigüedad. Míralo antes de firmar.
¿Qué pasa si la vivienda lleva meses cerrada?
Muchas pólizas contemplan condiciones específicas para viviendas deshabitadas largos periodos, también en los daños por agua. Si tienes casa en la costa y solo la usas en verano, revisa esa cláusula.